こんにちは はな です。
子どもの独立で老後資金の必要額を“夫婦2人で”具体的に知りたいと思いますよね。
わたしは親の介護費用の負担していて、自分たちも年金生活に向けた計画が必要だと思い始めました。
住宅ローン、学費の負担が減る安心感はありますが、数年前に言われていた「老後2000万円問題」が記憶に残り預金だけでは足りない気がしてきますよね。
老後資金いくらあれば安心できるのか。
そうお考えのあなたに向けて、自分らしい老後設計をおすすめします。
理想の老後生活を具体化する
〜今からできる「未来設計図」の描き方〜
「老後のこと、そろそろ真剣に考えなきゃ」
そんな気持ちになったきっかけは、もしかすると親の介護や子どもの独立、あるいは自分自身の体力の変化だったかもしれません。
でも、いざ「老後」といっても、何から考えたらいいのかわからない…そんな方も多いのではないでしょうか?
実は、老後の不安を減らすための第一歩は、「こんなふうに暮らしたい」という理想の未来を、できるだけ具体的に描いてみること」なんです。
1. どこで暮らしたいか、思い浮かべてみましょう
「今の家にずっと住み続ける?」
「駅近の便利なマンションに住み替える?」
「自然豊かな場所で、のんびり暮らす?」
老後の住まいは、暮らしの心地よさを大きく左右します。階段の上り下りは負担にならないか、病院やスーパーが近くにあるかなど、「安心」と「便利」のバランスも大切です。
2. 誰と過ごしたいかを考える
パートナーと二人でゆったりと過ごすのか、友人たちとコミュニティを作るのか、それとも、ひとり時間を大切にしたいのか。
理想の人間関係も、老後の生活を豊かにする大切な要素です。
「こんな関係性が心地いいな」と感じるものを、今から意識して築いていくことで、未来の安心にもつながります。
3. どんな毎日を送りたいかを描く
老後の時間は、思っている以上にたっぷりあります。
だからこそ、「何をして過ごしたいか」を考えることが大事です。
-
毎朝、庭でお花に水をあげてからゆっくり朝食
-
時間をかけて本を読んだり、映画を観たり
-
時々、温泉旅行へ。友達とおしゃべり三昧
-
地元の子ども食堂でボランティア
-
孫の世話をしながら、時々スマホで株チェック
そんなふうに「1日のスケジュール」を思い描いてみると、「その生活のために今すべきこと」が見えてきます
必要な資金を試算する
〜老後の「安心」を数字で見える化しよう〜
「理想の老後を思い描いてみたけど…それって、実際いくら必要なの?」
そんな疑問を持った方へ。
今回は、老後に必要なお金をざっくり試算する方法をご紹介します。
難しい計算は不要。数字が苦手な方でも、ポイントを押さえれば大丈夫です。
理想の暮らしにかかる費用をイメージしてみる
まずは、「毎月の生活費」を考えてみましょう。
例えば、
-
外食は週1回くらい
-
年に1~2回は旅行に行きたい
-
趣味や習い事も続けたい
-
車は手放して、公共交通機関メイン
そんな夫婦2人の“ゆとりある老後生活”を想定すると、月々の生活費は約26.7万円ほどと言われています(下記参照)。
年金でどこまでまかなえる?
では、年金はどのくらい受け取れるのでしょうか?
①夫婦2人暮らしに必要な生活費の内訳
「家計調査年報(家計収支編)2022年(令和4年)結果の概要」をもとに、夫婦2人暮らしに必要な生活費の内訳について解説します。
| 65歳以上の夫婦のみの無職世帯(夫婦高齢者無職世帯) | |
| 食費 | 6万7,776円 |
| 住居 | 1万5,578円 |
| 光熱・水道 | 2万2,611円 |
| 家具・家事用品 | 1万371円 |
| 被服及び履物 | 5,003円 |
| 保健医療 | 1万5,681円 |
| 交通・通信 | 2万8,878円 |
| 教育 | 3円 |
| 教養娯楽 | 2万1,365円 |
| その他の消費支出 | 4万9,430円 |
| 非消費費出 (直接税・社会保険料) |
3万1,812円 |
| 合計 | 26万8,508円 |
参照:家計調査年報(家計収支編)2022年(令和4年)結果の概要 p.19|総務省
平均的なモデルケースでみると、
夫婦2人で受け取る年金額は、月約22万円前後とされています(厚生年金+国民年金の場合)。
そうすると、
毎月の生活費26.7万円 − 年金22万円 = 毎月4.7万円の赤字
この赤字分を、自分たちの貯蓄や資産運用でまかなう必要があります。
(教育 3円気になりますよね。)
生活が続く期間を見積もる
「じゃあ、いったい何年分準備しておけばいいの?」という問いに対しては、
多くの人が老後30年間を目安にしています(たとえば60歳から90歳まで)。
毎月の不足額4.7万円 × 12ヶ月 × 30年 = 約1,692万円
これが、「ゆとりある生活を30年間続ける場合の老後資金の目安」です。
すべての人が1,692万円必要というわけではありません
「そんなに無理…」と思った方も大丈夫です。
実際には、以下のように人によって必要な金額は変わってきます。
✅ 子どもが独立していれば
教育費の心配はないので、生活費は抑えられます。
✅ 住まいが持ち家でローン完済済みなら
家賃や住宅費がかからず、月々の支出はぐっと減ります。
✅ 趣味や旅行を控えめにすれば
“ゆとり”の定義を調整することで、目標金額は下がります。
✅ 少しでも働き続けられれば
年金以外の収入が増え、赤字は減ります。
つまり、「自分にとっての理想」と「現実的な資金計画」をバランスさせれば、必要額はもっと現実的になります。
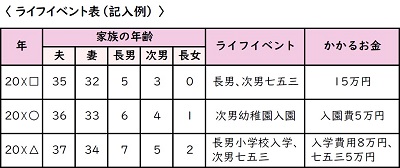
今後の人生のイベントと、それにかかる費用を明確にする。
1⃣ エクセルや紙に、年齢ごとのライフイベント(例:子供の独立、住宅ローン完済、旅行、趣味の開始など)を記入。
2⃣ 各イベントに必要な費用を概算で記入。
3⃣ これにより、将来の支出時期と金額が可視化され、計画的な資金準備が可能になります。
将来のイベントと費用を考える ライフイベント表
現在の家計状況が把握できたら、将来のことも考えてみましょう。「ライフイベント表」に自分や家族の今後10年、20年の予定を書き込んで、将来のイメージを具体化していきましょう。
ライフイベント表ダウンロード
家族全員の夢や目標を洗い出そう
いま分かっている範囲での、予定や目標を記入しましょう。いつごろ、どのくらいの費用がかかりそうか、おおまかな目安でかまいません。目に見える形にしていくことで、将来のイメージが具体化していくことが重要なのです。
また、ライフプラン表を作成することで、将来のライフイベントや必要な資金を可視化し、計画的に準備を進めることができます。
今からできる3つのアクション
① ざっくりでいいので、生活費を計算してみる
「月にいくらあれば安心?」をノートに書き出してみましょう。
② もらえる年金額を調べてみる
「ねんきん定期便」や「ねんきんネット」で確認できます。
③ 毎月1万円でも積み立てていく
新NISAやiDeCoなど、老後の備えに使える制度も活用しましょう。
数字がわかれば、不安は小さくなりますね。
老後の資金を考えることは、将来への不安と向き合うこと。
でも、「見える化」することで、漠然とした不安が「具体的な目標」に変わります。
「必要な金額を知る」ことは、「安心して老後を迎える準備の第一歩」です。
あなたの未来のために、今日からできることから始めてみませんか?
資金計画を立てる
~理想の老後に向けて、今からできるお金の準備~
「老後に必要な資金はわかった。だけど、どうやって準備していけばいいの?」
そんなあなたのために、今回は“自分に合った資金計画の立て方”をわかりやすくご紹介します。
難しいことは抜きにして、「現実的で、続けられる」方法を一緒に考えていきましょう。
1. まずは“現在地”を整理しよう
資金計画を立てるには、まず「今あるお金」と「これから入ってくるお金」を把握することから始めます。
🔹現在の貯金はいくらある?
🔹毎月の収入と支出は?
🔹退職金の見込みはある?
🔹年金はどれくらいもらえる予定?
特に年金については、「ねんきん定期便」や「ねんきんネット」で予測額がわかります。
紙とペン、もしくは家計簿アプリで、ざっくりでもOKなので書き出してみましょう。
2. 月々の貯蓄目標を決めよう
次に、「老後までにあといくら貯めたいか」から逆算して、毎月の貯蓄目標を決めます。
例えば:
-
必要な老後資金:2,000万円
-
今の貯金:500万円
-
残り:1,500万円
-
定年まであと15年 → 180ヶ月
(@_@) 1,500万円 ÷ 180ヶ月 = 毎月 約8.3万円の積立が目標
もちろん、「そんなに毎月は無理…」という方も大丈夫。
目標金額を調整したり、退職金や副収入、節約などで補う方法もあります。
3. 賢く貯める!制度を味方につけよう
老後資金づくりに役立つ、おトクな制度を活用しない手はありません。
✅ iDeCo(個人型確定拠出年金)
-
毎月5,000円から積立可能
-
掛金は全額所得控除=税金が安くなる
-
原則60歳まで引き出せない=手をつけにくいのも◎
✅ つみたてNISA
-
年間40万円までの投資に対し、運用益が非課税
-
長期・分散・積立が基本だから初心者でも始めやすい
この2つをうまく組み合わせることで、効率よく・堅実に資産形成が進められます。
4. 続けられる仕組みをつくろう
資金計画は「作るだけ」では意味がありません。
“続けられる仕組み”があることで、自然にお金が貯まっていきます。
おすすめの方法:
✅ 給与天引き or 自動積立で“先取り貯金”
✅ 家計簿アプリで毎月の進捗をチェック
✅ 定期的に「資金計画」を見直す習慣をつける
5. 計画に「ゆとり」も忘れずに
完璧な計画を立てようとすると、気持ちが疲れてしまいます。
大切なのは、多少のブレや出費も想定に入れておくこと。
たとえば、子どもの急な出費、病気や介護、物価上昇など。
だからこそ「貯めること」と「今を楽しむこと」のバランスを大切にしましょう。
計画があれば、将来に自信が持てますね。
理想の老後を叶えるためには、「なんとなく不安」を「今からできる行動」に変えることが大切です。
資金計画は、一度立てて終わりではなく、
人生の変化にあわせて見直しながら進めていくもの。
あなたに合ったペースで、少しずつ進めていけば、きっと「安心できる未来」に近づいていけます。
まとめ
老後資金に対する不安は尽きないものですが、自分の価値観を見つめ直し、理想の生活を具体化してみましょう。
計画的に準備を進めることで、“自分らしい老後”を実現することができます。
早めの準備と行動が、安心した老後生活への第一歩です。